

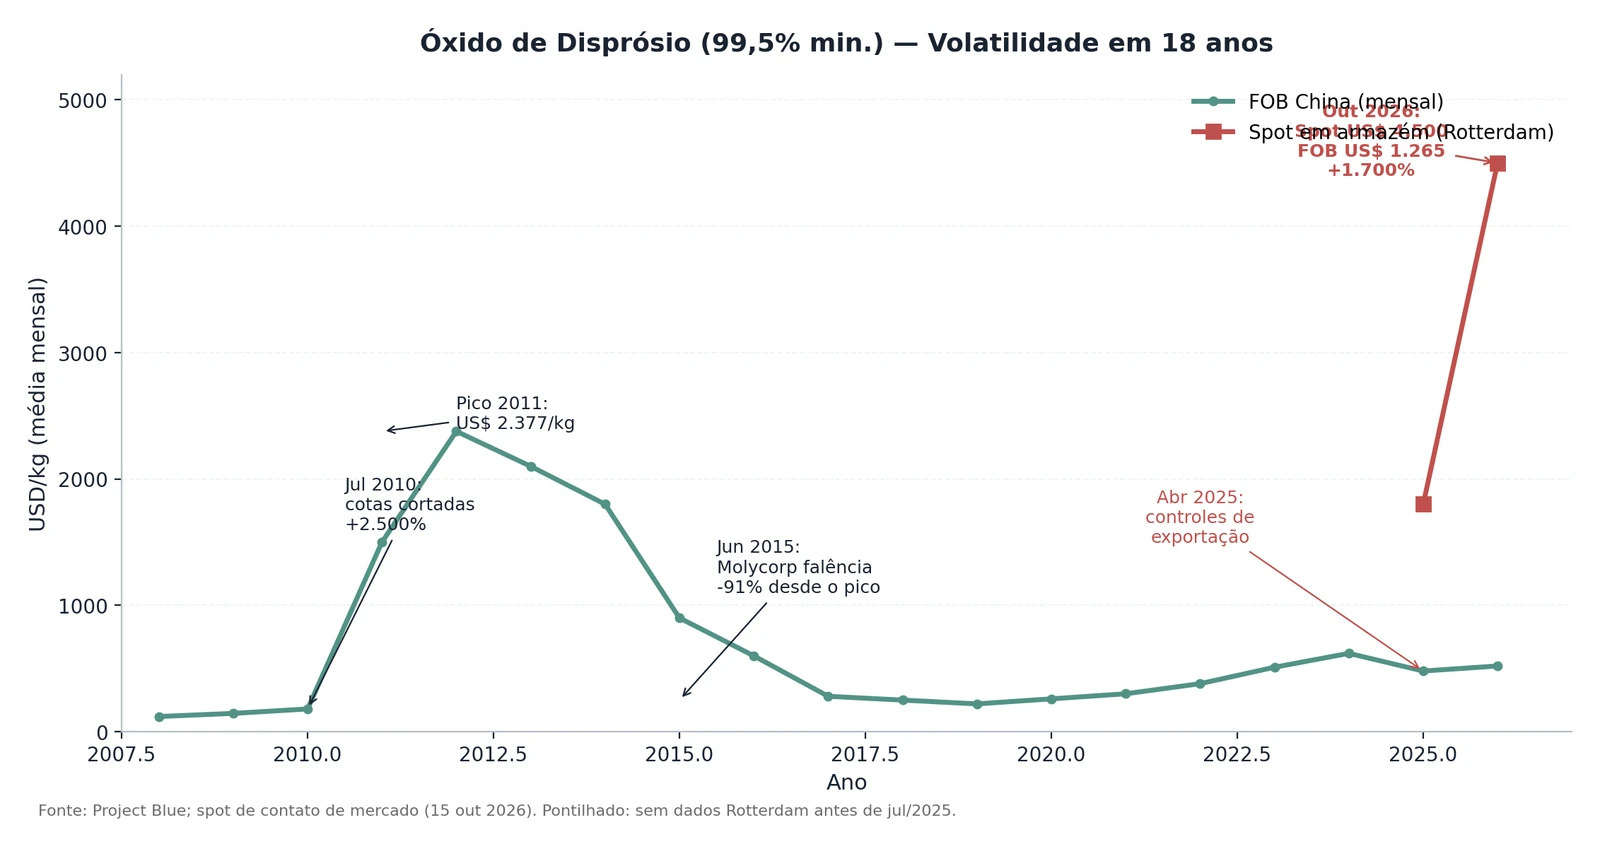
O caso do óxido de disprósio (99,5% min.) ilustra com nitidez a volatilidade que define o mercado de terras-raras. Em Julho de 2010, a redução das cotas de exportação chinesa — que então abastecia cerca de 97% do mercado global — detonou um movimento de compra de pânico. Entre Janeiro de 2009 e Agosto de 2011, o preço subiu aproximadamente 2.500%, atingindo US$ 2.377/kg.
A correcção foi igualmente dramática: entre Agosto de 2011 e Dezembro de 2015, onde o preço caiu 91%, vitimando produtores ocidentais como a Molycorp, cuja falência em Junho de 2015 simbolizou o colapso do modelo de negócio construído sobre o pico.
Em Abril de 2025, em meio à disputa tarifária com os Estados Unidos, a China reintroduziu o controlo da exportação — desta vez por meio de licenciamento, sobre sete terras-raras pesadas. A expansão de Outubro de 2025 (suspensa até Novembro de 2026) consolidou um mercado de dois níveis: dentro da China, os preços mal se moveram; no mercado spot fora da China, o disprósio saltou para US$ 4.500/kg em 15 de Outubro de 2026 — 1.700% acima do FOB China de US$ 1.265/kg.
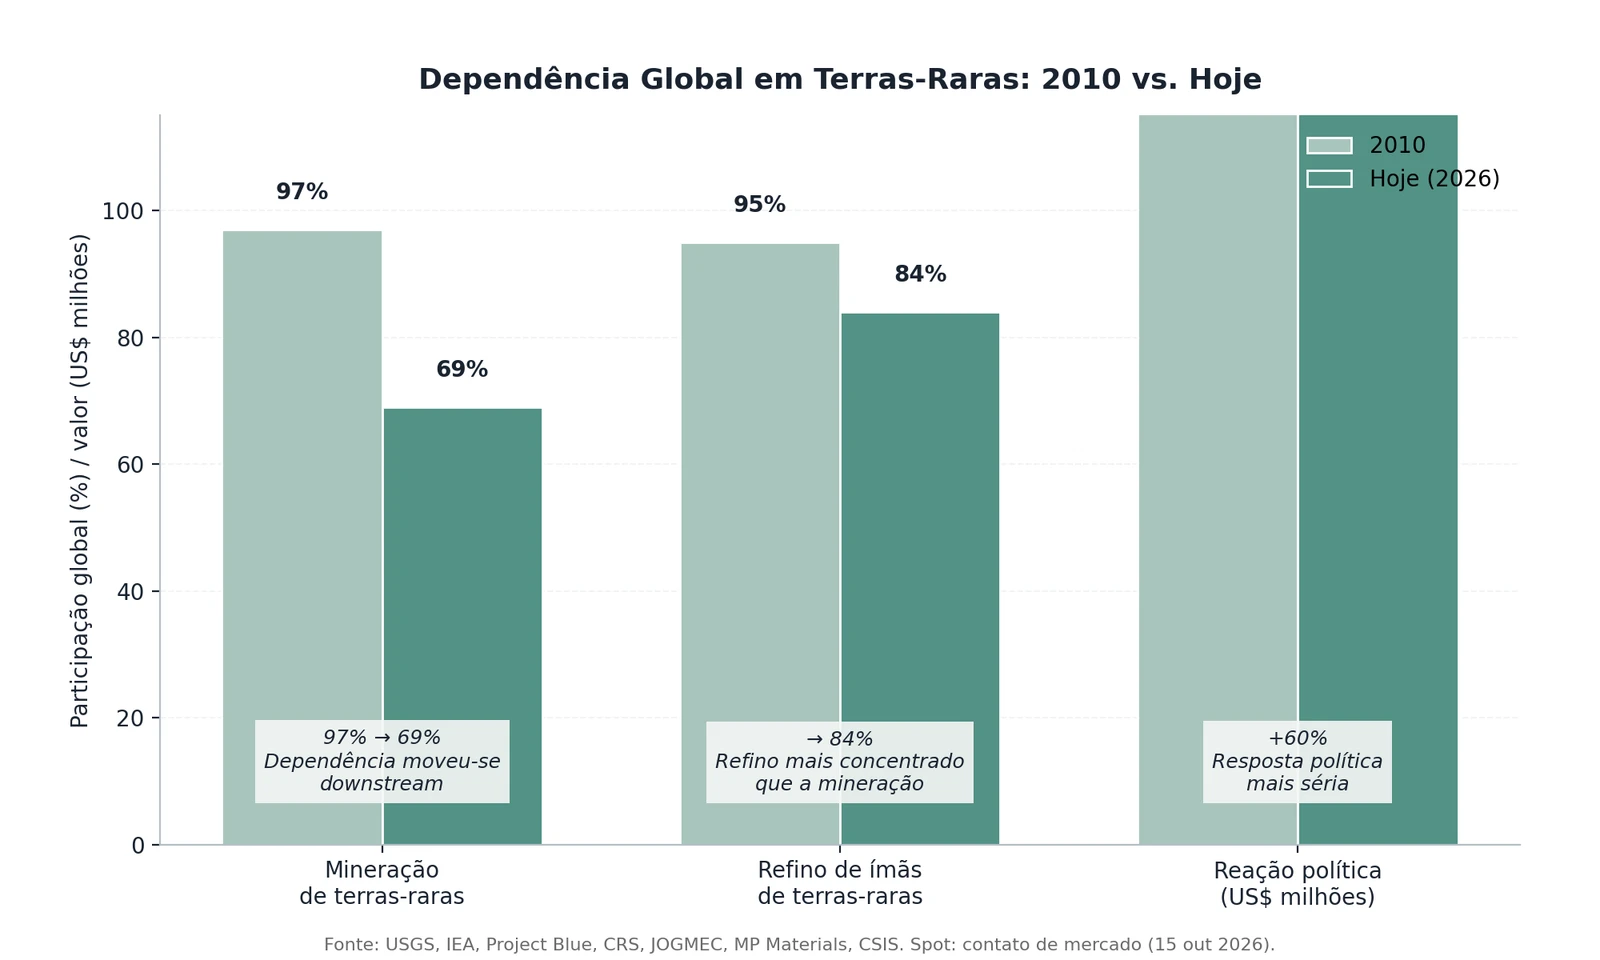
A comparação entre 2010 e 2026 revela, contudo, diferenças estruturais importantes. A dependência a montante recuou (de 97% para 69% na mineração), mas migrou downstream: hoje 84% do refino de ímãs de terras-raras permanece na China. A reacção política fora do país também foi mais forte e mais diligente — os US$ 250 milhões que o Japão aportou na Lynas em 2011 (empréstimo e participação accionária) tornaram-se US$ 400 milhões em participação accionária americana na MP Materials, com preço mínimo garantido (price floor) por 10 anos.
China: Consolidação estratégica de duas décadas
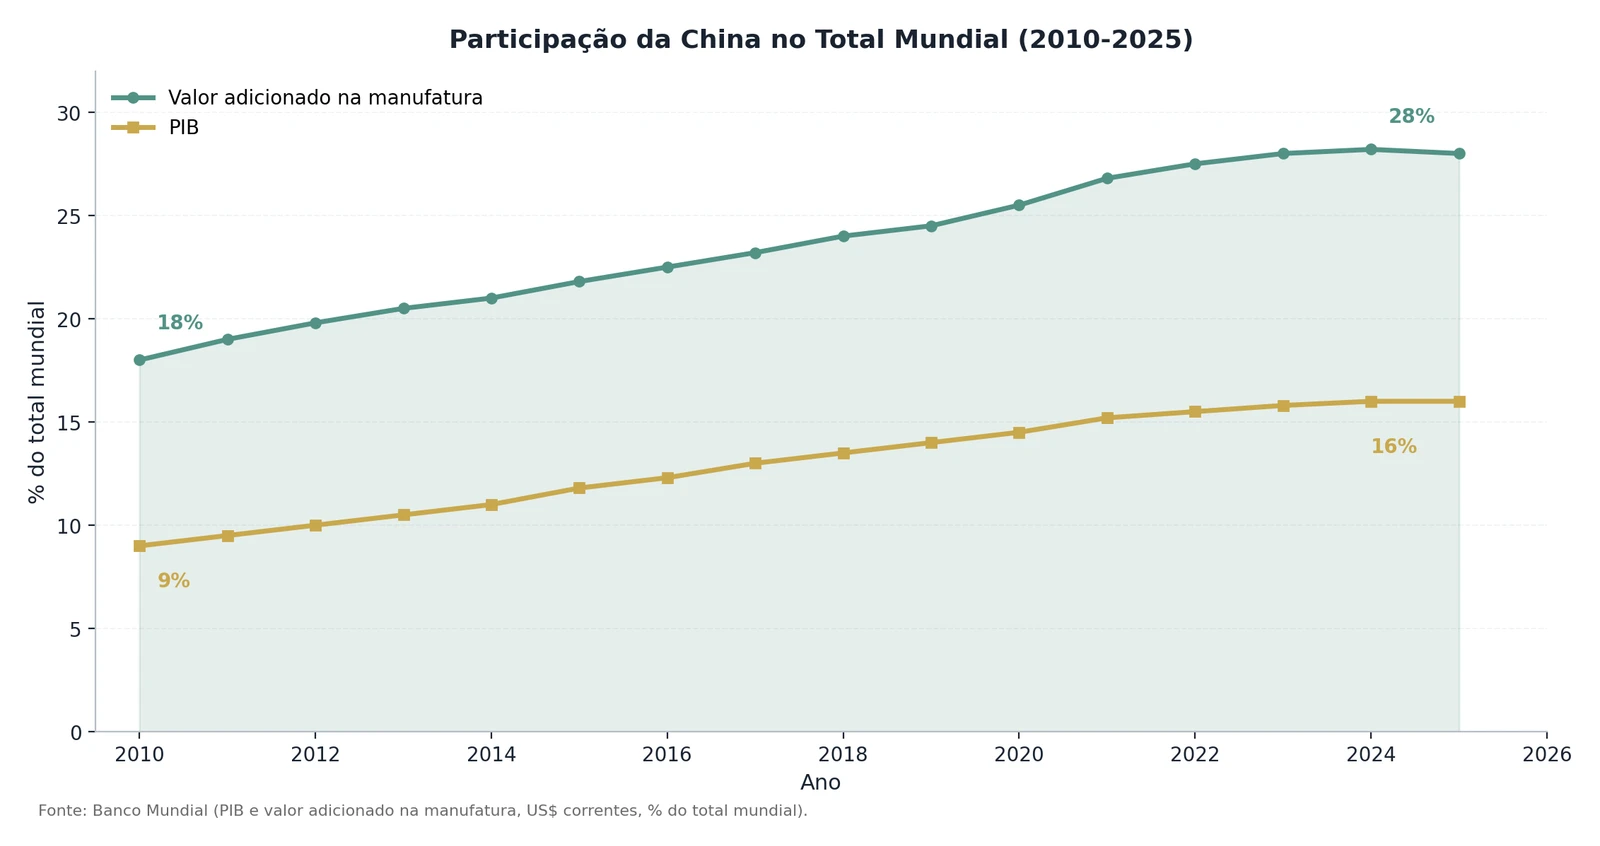
A China que reintroduziu o controlo da exportação em 2025 não é mais a fornecedora de commodities da virada do milénio. Os dados do Banco Mundial mostram que a participação chinesa no valor adicionado da manufactura mundial subiu de 18%, em 2010, para 28%, em 2024. O peso do PIB chinês no total mundial saltou de 9% para 16% no mesmo período, e a relação PIB China/EUA passou de 41% para 63%. Esse ganho de peso muda a alavanca geopolítica de Pequim em qualquer disputa de cadeias de suprimentos.
Essa transformação reflecte-se na pauta exportadora. Os planos estatais para os veículos eléctricos, tratados como indústria estratégica desde 2010, funcionaram: o valor das exportações chinesas de carros de passeio (HS 8703) cresceu 50 vezes entre 2010 e 2025, saltando de US$ 1,4 bilião para US$ 110 biliões, com mais valor adicionado permanecendo no país.
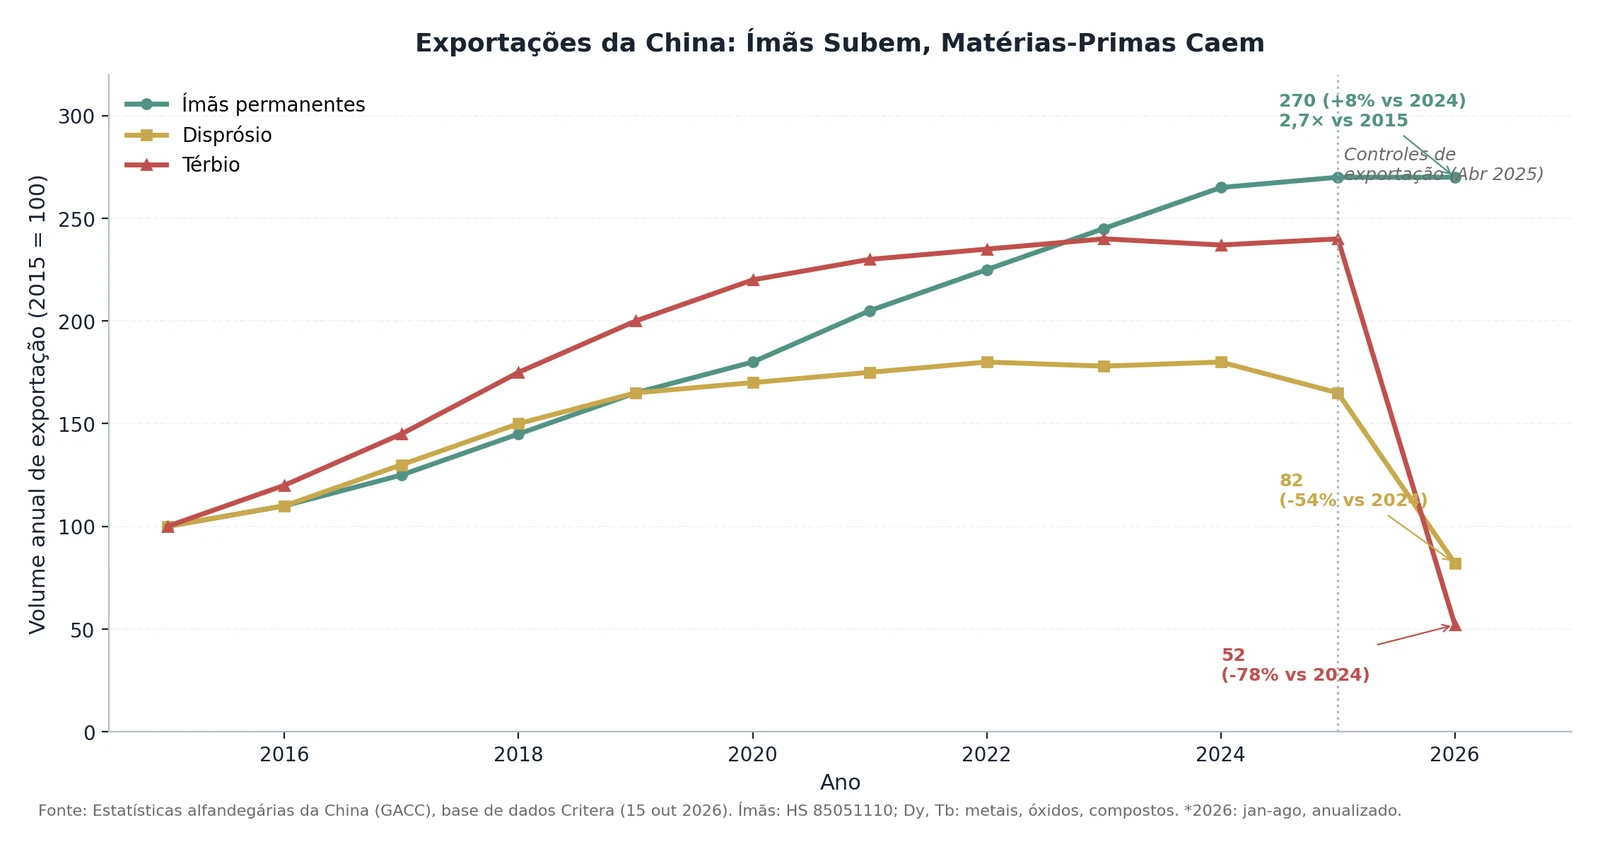
O dado mais revelador dessa estratégia vem das estatísticas alfandegárias chinesas: em 2026 (jan-ago, anualizado) versus 2024, as exportações de ímãs permanentes cresceram 8% (atingindo 2,7 vezes o volume de 2015), enquanto as exportações de disprósio despencaram 54% e as de térbio, 78%. A China exporta o produto acabado e retém a matéria-prima — uma arquitetura que maximiza a captura de valor e minimiza a exposição a controlos externos.
A consolidação do controlo sobre o sector foi longa e deliberada. Em 2012, as licenças de mineração foram cortadas de 113 para 67. Em 2016, o “Big Six” consolidou a indústria. Em 2021, formou-se o China Rare Earth Group (CREG). Em Fevereiro de 2024, apenas dois grupos estatais detinham cotas de mineração e fundição. Em Outubro de 2024, entrou em vigor o regulamento que impõe propriedade estatal, controlo de volume e rastreabilidade. Os controlos de exportação de 2025 não foram surpresa: foram preparados ao longo de mais de duas décadas.
Cobre: Fragmentação de preços e novos investimentos
Nick Pickens, da Project Blue, tratou o cobre como “o metal da energia”: o consumo por pessoa cresce junto com o de eletricidade, e a transição energética acelera essa relação.
Os padrões de comércio de concentrado de cobre estão a se redesenhar. As rotas chinesas e não-chinesas divergem: em 2024, 39% do concentrado seguiu para um destino e 26% para outro, contra 35% e 25% anteriormente — números que reflectem tanto a expansão da capacidade de fundição chinesa quanto a busca de diversificação por compradores ocidentais. A descoberta de preços, antes unificada em torno de um benchmark global liderado pela China, fragmenta-se em quatro camadas: índice global, mercado spot dominado pela China, índice de preço, mercado bilateralmente negociado e índices regionais.
A perspectiva de tarifas americanas ampliou o spread entre COMEX e LME, sustentando uma arbitragem de importação e provocando uma redistribuição anormal dos estoques globais — com estoques americanos fora da bolsa (off-exchange) crescendo enquanto estoques de outras regiões nas bolsas recuam. A reciclagem ganha espaço: 26% em 2020, 37% em 2025. Mas a política pode reverter essa tendência — a UE aprovou novas regulações de embarque de resíduos e os EUA emitiram proclamação sobre cobre de sucata, o que pode restringir 375 kt de cobre em sucata exportados da Europa para a China.
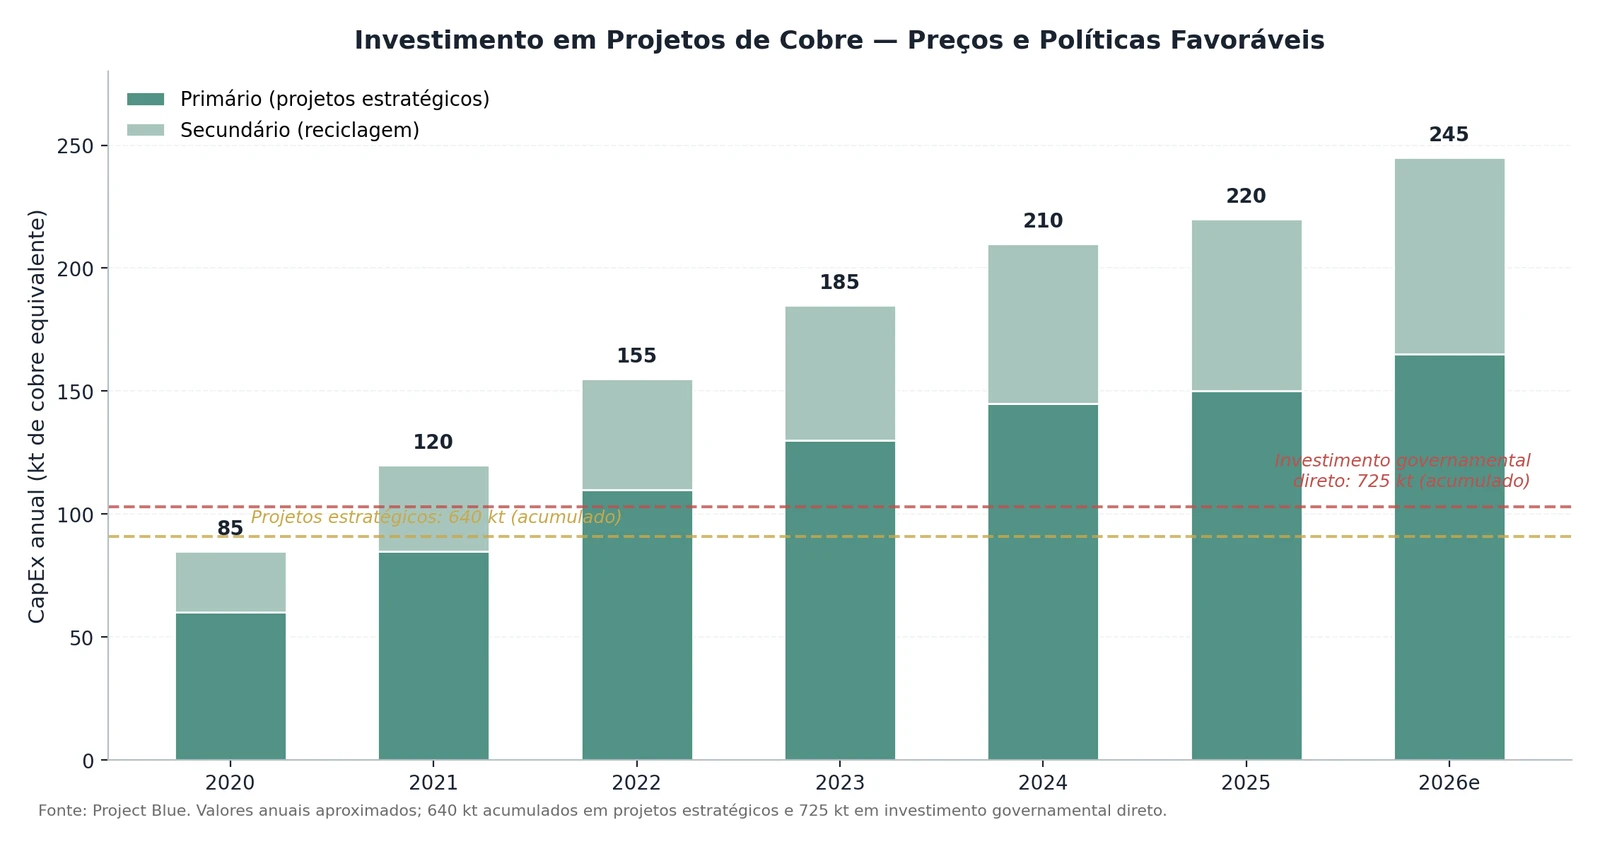
Os preços e a política têm, finalmente, apoiado novos investimentos. O fórum identificou 640 kt de capacidade em projectos estratégicos privados e 725 kt adicionais provenientes de investimento governamental directo — um sinal de que a resposta de oferta, embora lenta, está em curso. A questão colocada por Pickens é se essa resposta será rápida e geograficamente diversificada o suficiente para acompanhar a procura de electrificação, ou se reproduzirá a dinâmica de dois níveis já vista nas terras-raras.
Novos drivers: Inteligência artificial e defesa
Jessica Roberts, da Project Blue, mapeou os novos drivers de procura que ganharam peso desde a LME Week 2025. A inteligência artificial lidera a lista: chips, data centers, infra-estrutura de energia, armazenamento e máquinas habilitadas por IA puxam, cada um, uma cesta distinta de materiais críticos.
Um dos pontos mais relevantes da apresentação foi o estudo de caso de High Purity Alumina (HPA): chips de IA exigem matérias-primas de pureza substancialmente maior do que as procuradas pela electrónica convencional, abrindo uma janela de oportunidade para produtores capazes de atender a essas especificações. Os atrasos na conexão de data centers à rede eléctrica, por sua vez, estão a impulsionar a procura por turbinas a gás aeroderivativas — e os materiais que as compõem.
A defesa emergiu como o segundo grande driver. Fuselagens e motores de aeronaves, inclusive militares, utilizam muitos dos mesmos materiais da cadeia de IA: titânio, alumínio e ligas de níquel-cobalto. O estudo de caso do tungstênio mostrou os Estados Unidos a procura, de forma activa, para garantir cadeias domésticas de suprimento — um movimento que deve se repetir para outros materiais.
Os semicondutores foram apresentados como activos críticos de defesa nacional e segurança estratégica, e não apenas como insumos industriais. Wafers de 12 polegadas ganham participação ano a ano, consolidando uma tendência de densidade crescente. A pergunta deixada no ar — “can the West stand alone in critical minerals?” — sintetiza a tensão central: a reindustrialização pretendida pelo Ocidente depende de materiais cujas cadeias ainda passam maioritariamente pela China.
Conclusão e implicações
A análise consolidada por Jan Giese, da Critera, em colaboração com a Project Blue, concluiu que um retorno pleno às condições de mercado de 2010 é improvável. Os reflexos são os mesmos — pico de preço, medo no mercado, financiamento estatal fora da China e dependência persistente em relação à China. Mas a situação subjacente mudou em quatro dimensões críticas: o controlo foi construído desde 2002; a China responde por 16,5% do PIB mundial, não mais 9%; o país exporta produtos acabados e retém matérias-primas; e os rivais pagam mais, enquanto a China captura valor downstream.
A avaliação probabilística apresentada no encerramento do fórum atribui baixa probabilidade a um retorno total ao cenário de 2010 e probabilidade possível a uma flexibilização parcial e selectiva dos controlos — ou seja, Pequim pode aliviar restrições em materiais específicos quando isso atender aos seus interesses comerciais, sem desmontar a arquitectura de controlo construída ao longo de duas décadas. Para produtores, consumidores e investidores, a recomendação é única: planear explicitamente para segurança de suprimento, diversificando fontes, antecipando contratos de price floor e monitorando continuamente os sinais de política chinesa.
Para o Brasil, as implicações são duplas. De um lado, o país é parte do esforço de diversificação — com projectos em terras-raras, nióbio, lítio, grafita e cobre que se beneficiam da reindustrialização ocidental. Da fragmentação dos mercados regionais exigem inteligência de dados sofisticada para tomar decisões de investimento e de comercialização.
A Project Blue é uma provedora de inteligência de mercado para mais de 50 cadeias de suprimentos de materiais críticos. Em 2027, promove conferências em Munique (veículos eléctricos e baterias, 23 e 24 de Fevereiro) e em Washington (aeroespacial e defesa, 17 e 18 de Maio).
Brasil Mineral